

Inwestorzy sięgają po rachunek przepływów pieniężnych, aby uzupełnić informacje płynące z rachunku zysków i strat i lepiej ocenić płynność oraz zdolność spółki do generowania środków pieniężnych. Wynik finansowy jest ustalany zgodnie z zasadą memoriałową, dlatego jego wysokość nie musi odpowiadać rzeczywistej zmianie stanu środków pieniężnych w tym samym okresie. Rachunek przepływów pieniężnych pozwala zobaczyć, skąd gotówka trafia do firmy i na co jest przeznaczana. W tym artykule postaram się pokazać, z czego składa się ten rachunek, jak go obliczyć i jak czytać go tak, by wychwycić sygnały ostrzegawcze.
Rachunek przepływów pieniężnych - najważniejsze informacje dla inwestorów
-
Co mierzy: Rachunek przepływów pieniężnych śledzi realne ruchy gotówki w danym okresie sprawozdawczym - najczęściej za kwartał lub rok obrotowy.
-
Struktura: Dokument dzieli przepływy pieniężne na trzy segmenty - działalność operacyjną, inwestycyjną i finansową.
-
Gotówka to nie zysk: Wynik finansowy netto nie równa się pieniądzom w kasie; rachunek przepływów pieniężnych domyka lukę między księgowym zyskiem a faktyczną płynnością.
-
Wartość dla inwestora: Dzięki niemu wychwycisz sygnały ostrzegawcze, zweryfikujesz jakość zysku i sprawdzisz, czy firma ma dość gotówki, by finansować działalność lub wypłacać dywidendę.
Czym jest i do czego służy rachunek przepływów pieniężnych (cash flow statement)?
Rachunek przepływów pieniężnych to sprawozdanie pokazujące, jak w danym okresie zmienił się stan środków pieniężnych i ich ekwiwalentów oraz z jakich rodzajów działalności wynikały te zmiany. W przeciwieństwie do bilansu, który przedstawia sytuację finansową spółki na konkretny dzień, rachunek przepływów pokazuje ruch środków pieniężnych w określonym czasie - na przykład w ciągu kwartału lub roku obrotowego. Dzięki temu można lepiej zrozumieć różnicę między wynikiem finansowym wykazanym w rachunku zysków i strat a zmianą stanu gotówki spółki.
Analitycy, wierzyciele i zarząd używają rachunku przepływów pieniężnych, żeby zmierzyć rzeczywistą płynność finansową firmy. Rachunkowość w ujęciu memoriałowym (zasada memoriału oznacza, że przychody i koszty ujmuje się w okresie, którego dotyczą) pozwala księgować przychód, zanim pieniądze faktycznie wpłyną na rachunek bankowy firmy- a to oznacza, że spółka, która "na papierze" pozostaje rentowna wciąż może zbankrutować, jeśli utraci płynność finansową. Rachunek przepływów pieniężnych pokazuje ten sam biznes z innej perspektywy niż rachunek zysków i strat. Pozwala m.in. sprawdzić, czy wykazywane przychody i zyski przekładają się na przepływy pieniężne oraz czy spółka jest w stanie finansować bieżącą działalność, inwestycje i obsługę zadłużenia. Może dzięki temu ujawnić problemy z płynnością, które nie są widoczne wyłącznie na podstawie wyniku finansowego. Dostarcza informacji, których nie znajdziesz w samym wyniku finansowym - i pozwala nawet na wczesne wykrywanie ryzyka upadłości poprzez analizę cash flow.
W najprostszym ujęciu przepływy pieniężne to saldo gotówki wpływającej do firmy i z niej wypływającej w danym okresie. Gdy więcej wpływa, niż wypływa, przepływy pieniężne netto są dodatnie, a rezerwy rosną - zasilają spłatę zobowiązań, reinwestycje i wypłaty dla właścicieli. Gdy jest odwrotnie, saldo jest ujemne, a rezerwy topnieją. Dla przykładu: firma, która w danym miesiącu odnotowała przychody w wysokości 80 000 zł oraz koszty na poziomie 60 000 zł odnotuje dodatnie przepływy pieniężne w postaci 20 000 zł. Jeżeli wartość przepływów okazałaby się ujemna - może to sygnalizować kłopoty (zwłaszcza, jeżeli taka sytuacja utrzymuje się przez wiele miesięcy) albo świadomą inwestycję w rozwój.
Z czego składa się rachunek przepływów pieniężnych?
Rachunek przepływów pieniężnych dzieli wszystkie ruchy gotówki spółki na trzy segmenty: działalność operacyjną, inwestycyjną i finansową. Taki podział na przepływy z działalności operacyjnej, inwestycyjnej i finansowej porządkują zarówno międzynarodowe standardy (MSR 7 - Rachunek przepływów pieniężnych), jak i polska ustawa o rachunkowości wraz z Krajowym Standardem Rachunkowości nr 1. Do tych trzech dochodzi jeszcze czwarta, podsumowująca część - przepływy pieniężne netto razem, czyli suma trzech segmentów. Dlatego mówi się czasem, że rachunek dzieli się na trzy rodzaje działalności ujęte w cztery części sprawozdania.
Przepływy z działalności operacyjnej pokazują gotówkę wygenerowaną z podstawowej działalności firmy - to najważniejszy segment z perspektywy długoterminowego inwestora w akcje. Obejmują między innymi wpływy od klientów oraz wypłaty wynagrodzeń i płatności zobowiązań wobec dostawców. Jeśli firma nie potrafi konsekwentnie generować gotówki z podstawowej działalności, prędzej czy później będzie musiała ratować się finansowaniem z zewnątrz.
Przepływy z działalności inwestycyjnej rejestrują gotówkę wydaną na aktywa trwałe i wydatki inwestycyjne (CapEx) lub z nich uzyskaną - a więc zakup lub sprzedaż aktywów trwałych, maszyn, nieruchomości, a także nabycie oraz zbycie wartości niematerialnych czy zbycie inwestycji w innych jednostkach. Z kolei przepływy z działalności finansowej dotyczą pozyskiwania lub spłaty kapitału - obejmują wpływy z emisji akcji i wydania udziałów, wpływy z emisji dłużnych papierów wartościowych, a po drugiej stronie wykup dłużnych papierów wartościowych, spłaty kredytów, płatności zobowiązań finansowych oraz wypłaty na rzecz właścicieli.
Jak wygląda format rachunku przepływów pieniężnych?
Różne zdarzenia gospodarcze generują konkretne pozycje w trzech głównych segmentach. Analizując sprawozdania spółek, najczęściej natrafisz na takie wpisy:
-
Przykłady przepływów operacyjnych: wpływy od klientów, wydatki związane z zapłatą dostawcom oraz wydatki na wynagrodzenia pracowników.
-
Przykłady przepływów inwestycyjnych: wydatki na zakup nowych maszyn produkcyjnych albo wpływy ze sprzedaży spółki zależnej.
-
Przykłady przepływów finansowych: wpływy z emisji obligacji korporacyjnych albo wypłata kwartalnej dywidendy dla akcjonariuszy.
Metoda bezpośrednia i pośrednia - czym się różnią?
Przepływy pieniężne z działalności operacyjnej mogą być prezentowane metodą bezpośrednią albo pośrednią. Obie prowadzą do ustalenia przepływów operacyjnych, ale dochodzą do nich w inny sposób.
Metoda bezpośrednia pokazuje główne kategorie wpływów i wydatków pieniężnych - na przykład wpływy od klientów czy płatności na rzecz dostawców i pracowników. Dzięki temu inwestor może bezpośrednio zobaczyć najważniejsze źródła wpływów i kierunki wydatkowania gotówki.
Metoda pośrednia wychodzi od wyniku wykazanego w rachunku zysków i strat, a następnie koryguje go m.in. o pozycje niepieniężne, takie jak amortyzacja, oraz o zmiany w kapitale obrotowym - np. należnościach, zapasach i zobowiązaniach. Pozwala to wyjaśnić, dlaczego wynik finansowy różni się od przepływów pieniężnych z działalności operacyjnej.
W polskich sprawozdaniach sporządzanych zgodnie z ustawą o rachunkowości metodą pośrednią punktem wyjścia jest wynik finansowy netto. W przypadku sprawozdań sporządzanych według MSSF zasady ulegają zmianie - dla okresów rozpoczynających się 1 stycznia 2027 roku lub później, wraz z wejściem w życie MSSF 18, punktem wyjścia będzie wynik z działalności operacyjnej.
Jak wygląda rachunek przepływów pieniężnych? Format i przykład
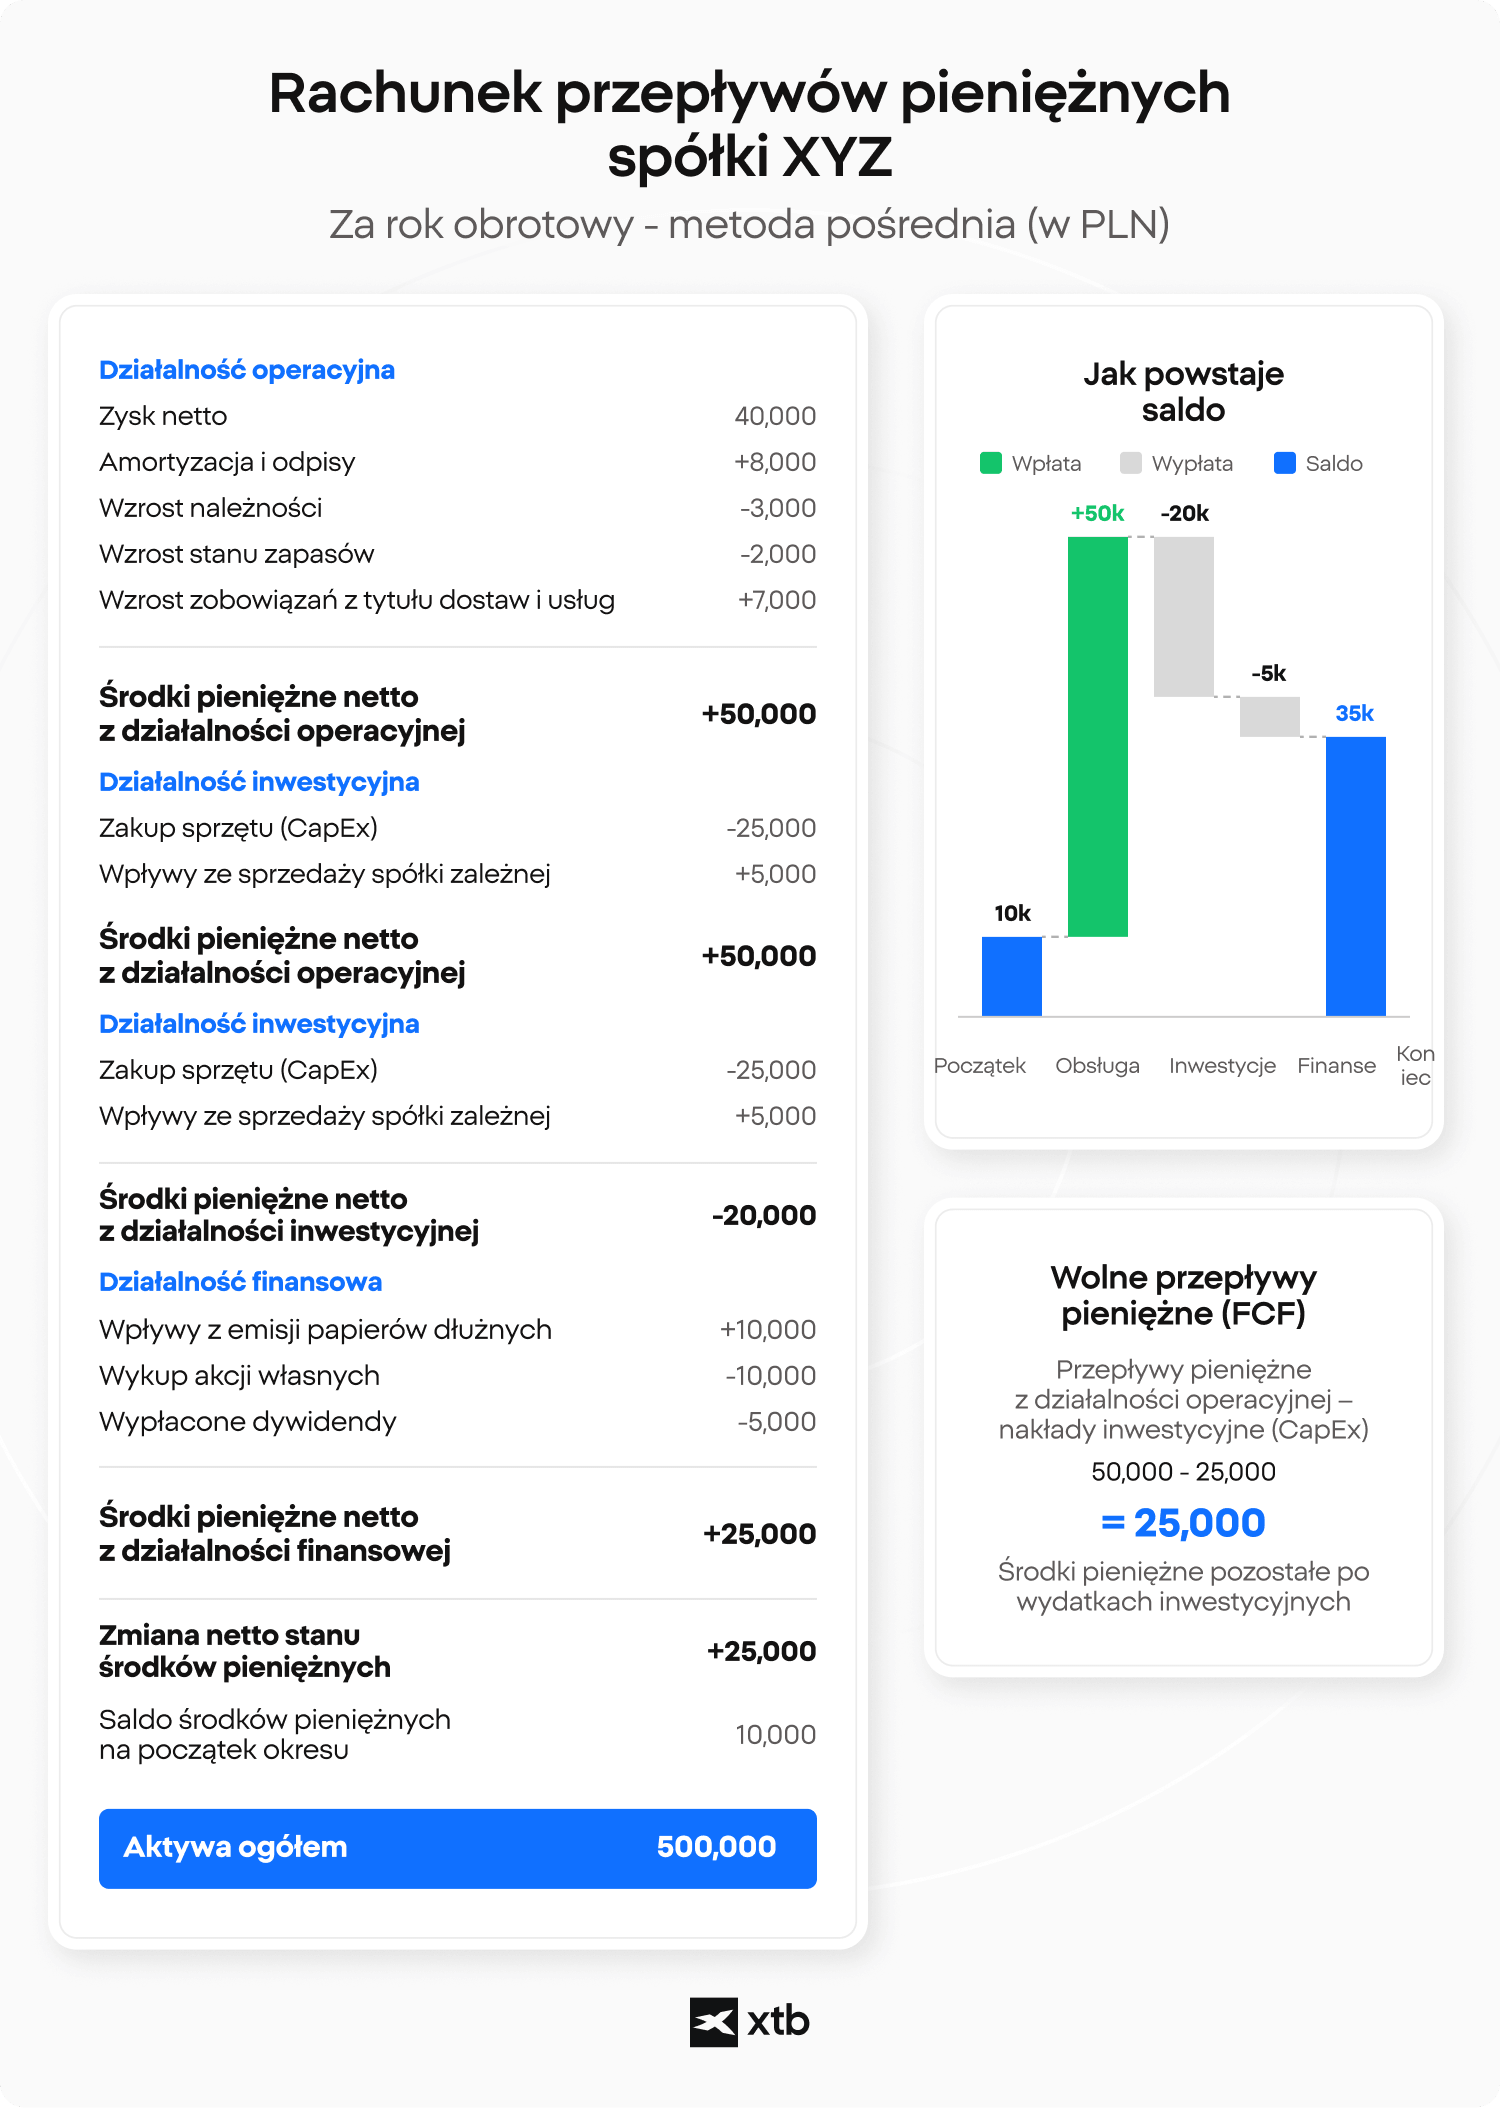
Standardowy format rachunku przepływów pieniężnych układa trzy segmenty jeden pod drugim i sumuje ich wyniki, by wyliczyć przepływy pieniężne netto razem za dany okres. Dokument czyta się od góry do dołu: zaczyna od działalności operacyjnej, przechodzi przez inwestycyjną i finansową, a na końcu wylicza łączną zmianę stanu środków pieniężnych. Należy pamiętać, że ostatni krok to dodanie tej zmiany do salda gotówki z początku okresu - w ten sposób sprawozdanie „udowadnia" saldo na koniec okresu.
Żeby sporządzić rachunek przepływów pieniężnych, przechodzisz przez trzy segmenty po kolei i uzgadniasz je z saldem początkowym gotówki:
-
Zsumuj przepływy z działalności operacyjnej - gotówkę wygenerowaną lub zużytą przez podstawową działalność.
-
Dodaj lub odejmij przepływy z działalności inwestycyjnej - zestaw wydatki na aktywa (np. maszyny) z gotówką z ich sprzedaży.
-
Dodaj lub odejmij przepływy z działalności finansowej - zbilansuj kapitał z długu lub emisji akcji z dywidendami, wykupem udziałów i spłatą zadłużenia.
-
Dodaj przepływy pieniężne netto do salda początkowego - wynik to saldo na koniec okresu, które musi zgadzać się z pozycją środków pieniężnych w bilansie.
Poniższy przykład stosuje te kroki do hipotetycznej spółki XYZ i pokazuje na pierwszy rzut oka, która z trzech dźwigni - operacyjna, inwestycyjna czy finansowa - napędza jej pozycję gotówkową.
Jak czytać i analizować rachunek przepływów pieniężnych?
Inwestor czytający rachunek przepływów pieniężnych sprawdza przede wszystkim, czy przepływy z działalności operacyjnej są trwale dodatnie, liczy wolne przepływy pieniężne i zestawia realną gotówkę z księgowym zyskiem. Zdrowa firma konsekwentnie generuje dodatnie przepływy operacyjne, a z czasem powinny one przewyższać wykazany wynik finansowy netto - to dowód, że księgowy zysk zamienia się w realne pieniądze. Prawidłowa analiza opiera się tu na wieloletnich obserwacjach danych sporządzanych rok po roku, a nie na jednym kwartale. Gdy zysk i gotówka zaczynają się rozjeżdżać, warto przejść przez poniższą listę.
Na co zwrócić uwagę - sygnały ostrzegawcze:
-
Przepływy operacyjne przez dłuższy czas pozostają wyraźnie niższe od wyniku finansowego netto - należy zwrócić uwagę, czy przyczyną tego stanu rzeczy są np. rosnące należności, zapasy lub inne zmiany kapitału obrotowego.
-
Spółka przez dłuższy czas finansuje ujemne przepływy operacyjne głównie nowym zadłużeniem lub emisją akcji - może to oznaczać rosnącą zależność od finansowania zewnętrznego i wymaga analizy przyczyn.
-
Należności rosną szybciej niż przychody - sprzedaż jest księgowana, ale gotówka jeszcze nie wpłynęła.
-
Wolne przepływy pieniężne według przyjętej definicji pozostają przez dłuższy czas ujemne - warto sprawdzić, czy wynika to z intensywnych inwestycji, charakterystyki modelu biznesowego czy problemów z generowaniem gotówki.
-
Rosnący wynik finansowy przy spadających przepływach operacyjnych - ta luka nie powinna się poszerzać; jeśli tak się dzieje, trzeba to zbadać.
Pomocna jest tu również analiza pozioma, czyli porównanie tych samych pozycji rachunku przepływów w kolejnych okresach - pozwala zobaczyć, czy dane segmenty działalności pochłaniają coraz więcej gotówki, czy przeciwnie, zaczynają ją oddawać. Wolne przepływy pieniężne (FCF) wyliczysz, odejmując wydatki inwestycyjne (z segmentu inwestycyjnego) od przepływów z działalności operacyjnej. FCF to gotówka, którą firma może swobodnie przeznaczyć na wynagrodzenie właścicieli, redukcję zadłużenia albo agresywną ekspansję. Ponieważ mierzy realny pieniądz, a nie memoriałowe szacunki, stanowi fundament wielu modeli wyceny i daje czytelniejszy obraz niż sam wskaźnik cena/zysk (P/E).
Jak obliczyć rachunek przepływów pieniężnych?
Obliczenie rachunku przepływów pieniężnych sprowadza się do zsumowania trzech segmentów i uzgodnienia ich z saldem początkowym gotówki. Dodajesz wyniki działalności operacyjnej, inwestycyjnej i finansowej, otrzymujesz przepływy pieniężne netto, a następnie dokładasz je do gotówki, od której zacząłeś - i tak dochodzisz do salda końcowego. Osobno inwestorzy wyodrębniają wolne przepływy pieniężne, by ocenić, ile firma może oddać właścicielom lub reinwestować.
-
Przepływy pieniężne netto = przepływy operacyjne + przepływy inwestycyjne + przepływy finansowe
-
Środki pieniężne na koniec okresu = środki pieniężne na początek + przepływy pieniężne netto
-
Wolne przepływy pieniężne (FCF) = przepływy z działalności operacyjnej − wydatki inwestycyjne (CapEx)
Warto pamiętać, że rachunek przepływów pieniężnych wyjaśnia zmiany stanu środków pieniężnych - nie tworzy nowych danych, lecz porządkuje to, co wynika z pozostałych elementów sprawozdania finansowego. Jeśli szukasz gotowego narzędzia, kalkulator rachunku przepływów pieniężnych znajdziesz najczęściej w arkuszach kalkulacyjnych (własny szablon w Excelu) lub w programach księgowych - te ostatnie generują całe zestawienie automatycznie na podstawie zaksięgowanych operacji.
Kto musi sporządzać rachunek przepływów pieniężnych i kiedy?
Rachunek przepływów pieniężnych może być częścią rocznego sprawozdania finansowego, jednak obowiązek jego sporządzania zależy m.in. od rodzaju i wielkości jednostki oraz stosowanych przez nią zasad rachunkowości.
Zgodnie z polską ustawą o rachunkowości jednostki mikro i małe mogą korzystać z uproszczenia polegającego na niesporządzaniu rachunku przepływów pieniężnych. Po zmianach przepisów obowiązujących od 2025 roku obowiązek sporządzania cash flow nie jest już co do zasady bezpośrednio powiązany z tym, czy sprawozdanie finansowe podlega obowiązkowemu badaniu przez biegłego rewidenta.
Przy ustalaniu statusu jednostki małej bierze się pod uwagę trzy kryteria: sumę aktywów bilansu, przychody netto ze sprzedaży oraz średnioroczne zatrudnienie. Obecne progi wynoszą odpowiednio 33 mln zł, 66 mln zł oraz 50 osób, przy czym zastosowanie mają zasady dotyczące spełnienia co najmniej dwóch z trzech kryteriów oraz ich oceny w kolejnych okresach.
Spółki giełdowe publikujące sprawozdania zgodnie z MSSF prezentują rachunek przepływów pieniężnych również w swoich raportach okresowych, dzięki czemu inwestorzy mogą śledzić zmiany przepływów także w ciągu roku.
Rachunek przepływów pieniężnych a rachunek zysków i strat i bilans
Rachunek przepływów pieniężnych śledzi realne ruchy gotówki w danym okresie, rachunek zysków i strat rejestruje memoriałową rentowność w tym samym okresie, a bilans pokazuje aktywa i zobowiązania spółki w jednym konkretnym momencie. Zestawiając rachunek przepływów z rachunkiem zysków i strat, kluczowa różnica sprowadza się do gotówki kontra memoriał.
Rachunek zysków i strat ujmuje przychody i koszty zgodnie z zasadą memoriałową, dlatego moment ich wykazania nie musi pokrywać się z momentem otrzymania lub wydania gotówki. Rachunek przepływów pieniężnych pokazuje natomiast, kiedy środki pieniężne rzeczywiście wpłynęły do spółki lub z niej wypłynęły.
Te trzy dokumenty są ze sobą nierozerwalnie powiązane i tworzą fundament sprawozdawczości finansowej. Wynik finansowy netto z rachunku zysków i strat trafia na samą górę rachunku przepływów (w metodzie pośredniej) oraz do kapitału własnego w bilansie. Jednocześnie saldo środków pieniężnych wyliczone na dole rachunku przepływów musi idealnie zgadzać się z pozycją gotówki w bilansie na ten sam dzień. Dlatego dopiero spojrzenie na wszystkie trzy razem daje pełną perspektywę biznesową.
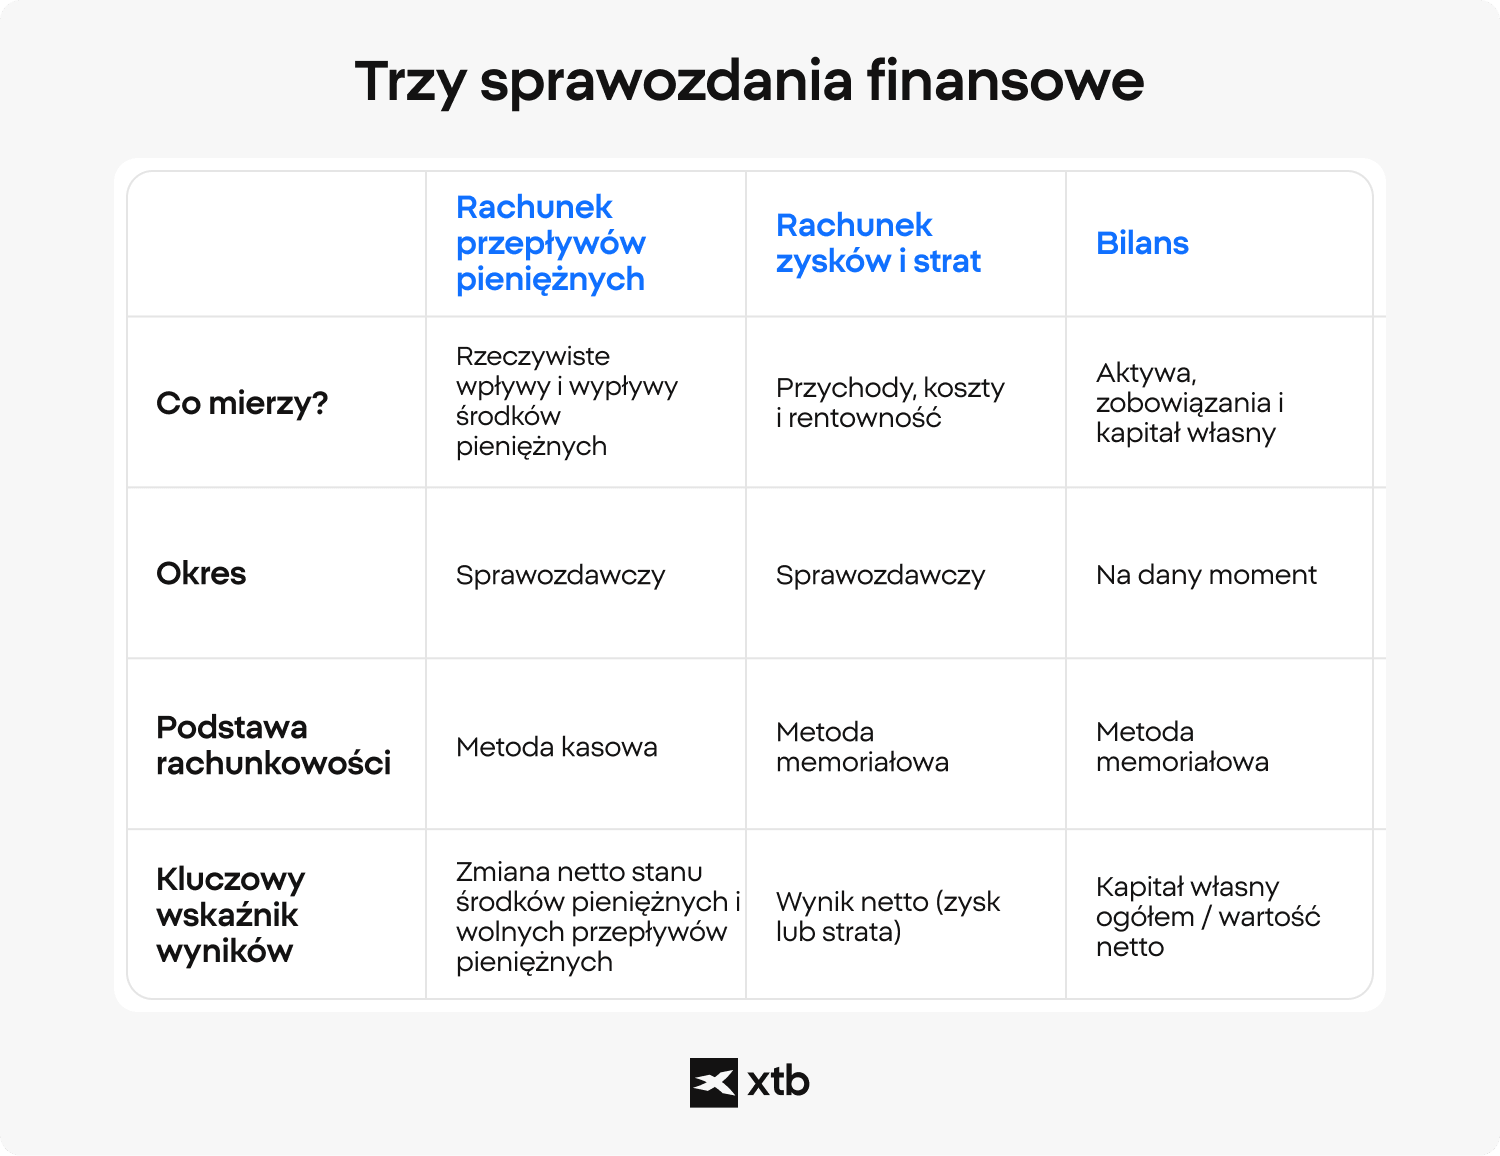
Porównanie trzech podstawowych sprawozdań
Rachunek przepływów pieniężnych
-
Mierzy realne wpływy i wydatki gotówkowe
-
Obejmuje okres sprawozdawczy
-
Oparty na ujęciu kasowym (gotówkowym)
-
Kluczowy wynik: przepływy pieniężne netto i wolne przepływy pieniężne
Rachunek zysków i strat
-
Mierzy przychody, koszty i rentowność
-
Obejmuje okres sprawozdawczy
-
Oparty na ujęciu memoriałowym
-
Kluczowy wynik: wynik finansowy netto (zysk lub strata)
Bilans
-
Mierzy aktywa, zobowiązania i kapitał własny
-
Przedstawia jeden moment w czasie
-
Oparty na ujęciu memoriałowym
-
Kluczowy wynik: kapitał własny / wartość netto
FAQ
Rachunek przepływów pieniężnych pokazuje różnicę między wpływami a wydatkami gotówkowymi firmy w danym okresie, w podziale na działalność operacyjną, inwestycyjną i finansową. Pomaga ocenić jakość zysku, płynność finansową i zdolność przedsiębiorstwa do generowania gotówki oraz spłaty zobowiązań.
Żadne z tych sprawozdań nie jest z natury ważniejsze - odpowiadają na różne pytania. Rachunek zysków i strat mierzy rentowność, a rachunek przepływów pieniężnych ujawnia, czy te zyski faktycznie zamieniają się w gotówkę. Profesjonalni inwestorzy niemal zawsze analizują je razem, by ocenić jakość zysku i siłę finansową firmy.
Firma może wykazywać księgowy zysk, a mimo to generować ujemne przepływy, jeśli klienci nie opłacili jeszcze faktur, zapasy szybko rosną albo firma prowadzi duże inwestycje. Dlatego przepływy pieniężne bywają traktowane jako test rzeczywistości dla wykazanych wyników.
Wyróżnia się trzy rodzaje przepływów - z działalności operacyjnej, inwestycyjnej i finansowej. Do tego dochodzi czwarta, podsumowująca pozycja: przepływy pieniężne netto razem, czyli suma trzech segmentów. Stąd czasem mówi się o czterech częściach rachunku przepływów pieniężnych.
Podstawowy wzór to: przepływy pieniężne netto = przepływy operacyjne + inwestycyjne + finansowe. Saldo końcowe środków pieniężnych obliczysz, dodając przepływy pieniężne netto do salda początkowego. Osobno liczy się wolne przepływy pieniężne: przepływy operacyjne minus wydatki inwestycyjne (CapEx).
W Polsce rachunek przepływów pieniężnych muszą sporządzać jednostki, których roczne sprawozdanie finansowe podlega obowiązkowemu badaniu - w uproszczeniu m.in. podmioty z zatrudnieniem powyżej 50 osób, po przekroczeniu ustawowych progów. Sporządza się go na koniec roku obrotowego, jako część rocznego sprawozdania finansowego, a spółki giełdowe publikują też dane kwartalne.
Nie. Rachunek zysków i strat (P&L) mierzy rentowność w ujęciu memoriałowym, a rachunek przepływów pieniężnych śledzi realne wpływy i wydatki gotówkowe. To dwa różne elementy sprawozdania finansowego, które uzupełniają się nawzajem.
Sprawozdania finansowe czyta się łącznie - dopiero rachunek przepływów pieniężnych, rachunek zysków i strat oraz bilans razem dają pełny obraz. Warto zwrócić uwagę na to, czy zysk zamienia się w gotówkę, jak zmienia się zadłużenie i czy saldo środków pieniężnych rośnie z podstawowej działalności, a nie tylko dzięki finansowaniu. Pomaga tu analiza pozioma, czyli porównywanie tych samych pozycji na przestrzeni kolejnych okresów.
Rachunek przepływów pieniężnych spółki znajdziesz w jej rocznym i kwartalnym sprawozdaniu finansowym. W Polsce sprawozdania jednostek zarejestrowanych dostępne są w Krajowym Rejestrze Sądowym (repozytorium eKRS), a raporty spółek notowanych - w ich relacjach inwestorskich oraz na stronach Giełdy Papierów Wartościowych. Firmy zagraniczne publikują je za pośrednictwem lokalnych giełd lub odpowiednich rejestrów.
Manipulowanie przepływami jest zwykle trudniejsze niż „podkolorowanie" księgowego zysku, bo rachunek odzwierciedla faktyczne ruchy gotówki. Zarząd może jednak przejściowo poprawić wynik, opóźniając płatności, przyspieszając ściąganie należności lub zmieniając moment realizacji transakcji dla poprawy wyniku. Dlatego doświadczeni inwestorzy analizują trendy z kilku okresów, a nie pojedynczy kwartał.
Inwestowanie w spółki dywidendowe
Elon Musk – Tesla, SpaceX, Neuralink i technologia jutra
Michael Saylor i Strategy - dlaczego stawia na Bitcoin?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.